
手機貸款被拒絕了?先別急著換下一家送件。
被拒絕,通常是卡在這 5 個地方其中一個:身分、手機、還款能力、信用紀錄、照會電話。先找出卡在哪,再決定要補件重送、換別的貸款,還是先停一下整理財務,下一次會順很多,也比較不會踩到詐騙。
- 被拒絕後 72 小時:不要一次送好幾家、先問卡在哪、自己查一份聯徵。
- 被拒絕多半卡在 5 個地方:身分、手機、還款能力、信用紀錄、照會電話。
- 業者不一定會告訴你原因:像瑪吉 Pay 條款寫公司保留最後要不要核准的權利,也沒規定要說明為什麼拒絕,所以要自己對一遍。
- 能補就補,補不了就換:勞保貸款、機車貸款、保單借款、勞保紓困貸款,都是可以一起看看的選擇。
- 利率有上限:一般借貸年利率超過 16% 的部分無效,合法當舖另有 30% 上限;被拒絕後最容易遇到「保證過件」「美化帳戶」詐騙。
手機貸款被拒絕怎麼辦?先做這 3 件事,再決定下一步
被拒絕後先做三件事:先停手、問原因、查聯徵。72 小時內不要再亂送件,先搞清楚卡在哪,再自己查一份信用報告,看看有沒有被誤報。
很多人被拒絕的第一個反應,就是馬上換一家送,結果越送越難過。道理很簡單:你的條件沒變,換一家看的也是差不多的東西,還可能多留下一筆查詢紀錄,多交一次個資出去。
第 1 件事:先停手,不要一口氣送好幾家
停下來不是放棄,是避免把狀況弄得更糟。
- 查詢紀錄會留下來:聯徵報告裡有「被查詢紀錄」,會顯示近 1 年內哪些機構查過你。如果送件的管道會查聯徵,短時間被查很多次,下一家看了會覺得你很缺錢。
- 「聯徵多查」是業界說法:常見的說法是 3 個月內因新業務被查超過 3 次就算多查,這是業者跟理財網站的經驗值,不是聯徵中心公布的門檻,但「短期別密集送件」這個方向是對的。
- 個資風險:每送一次件,就多交一次身分證、存摺、手機資料出去。亂送給來路不明的地方,最怕的是個資被拿去亂用。
第 2 件事:問清楚到底卡在哪
直接問,而且要問得具體。業者不一定會講,條款也沒規定一定要講,但問對問題,通常問得出個方向。
- 這次是「資料不齊」還是「條件不符」?
- 是手機本身的問題,還是我個人的評分問題?
- 如果補文件,可以補什麼?補了可以重新審嗎?
- 如果要重新申請,建議隔多久?
聽到「資料不齊」其實是好消息,代表補件就有機會。聽到「綜合評分不足」,通常就要換個方向了,不是補一張文件就能解決。
第 3 件事:自己查一份聯徵,確認沒被誤報
自己查信用報告,銀行看不到,也不會扣分,放心查。
- 免費一次:依金管會說明,個人信用報告中文版每人每年有一次免費申請機會(紙本與線上),第二次起線上 80 元、紙本 100 元,可以用自然人憑證或軟體金融憑證線上申請( 工商時報報導)。
- 自己查的紀錄銀行看不到:聯徵中心從 2016 年 7 月起,金融機構已經看不到你自行查詢的紀錄( Money101 整理)。
- 發現錯誤就更正:如果有你沒申請過的查詢、沒欠過的帳,先向報送的金融機構反映,請對方更正。
| 時間 | 做什麼 | 為什麼 |
|---|---|---|
| 第 0~24 小時 | 暫停所有送件,把被拒絕的管道、日期記下來 | 避免查詢紀錄堆疊、個資到處流 |
| 第 24~48 小時 | 問業者卡在哪、能不能補件 | 區分「資料不齊」還是「條件不符」 |
| 第 48~72 小時 | 申請自己的信用報告,對照下面 5 個常卡住的地方 | 確認有沒有誤報、找出真正的弱點 |
手機貸款為什麼辦不過?最常卡住的 5 個地方
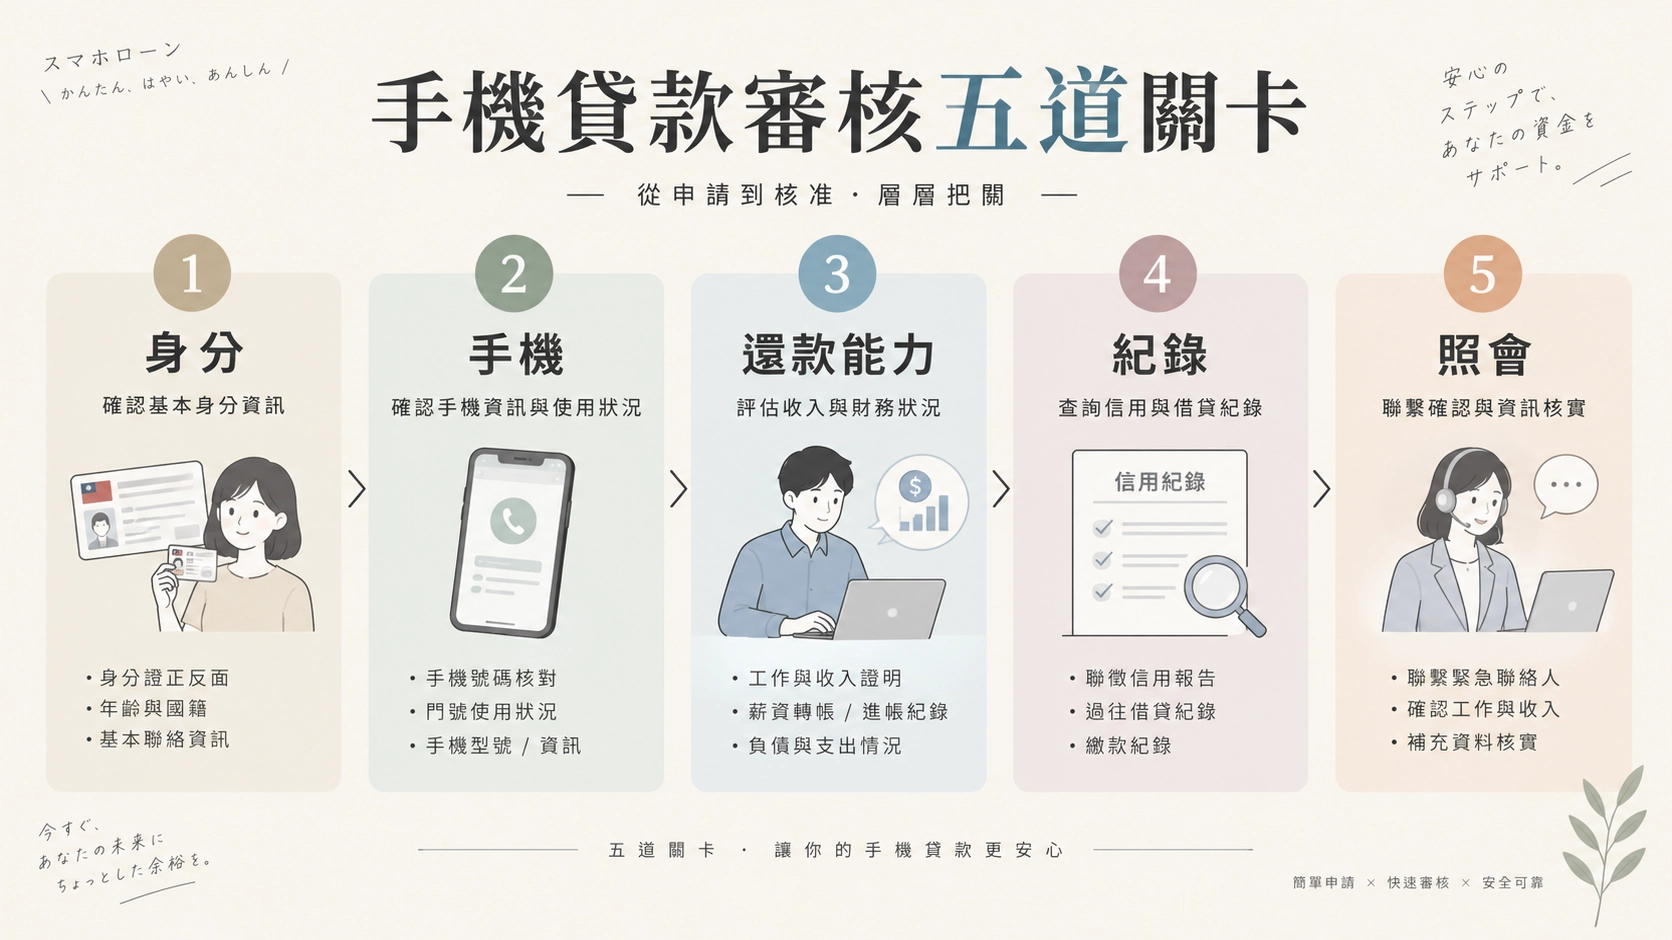
手機貸款不是只看手機。審核大概會看 5 件事:你的身分、手機、還款能力、信用紀錄,還有照會電話。其中一個沒過,就可能被拒絕。
網路上很多文章把原因列成一大串,看完還是不知道自己是哪一種。不如換個方法:照順序一個一個對,第一個卡住的地方,通常就是主因。
年齡、身分證、門號是不是你本人的。最基本,也最常被忽略。
機型、狀況、是不是你的,還有是不是已經辦過一筆還沒還完。
看得到收入嗎?加上這筆,月付壓力會不會太大?
有沒有遲繳、呆帳、協商註記,或最近申請太多家。
電話有沒有接,講的跟填的一不一樣。
| 卡在哪 | 在看什麼 | 常見狀況 | 好不好補救 |
|---|---|---|---|
| 身分 | 你是不是符合資格的本人 | 年齡不到、沒有本國身分證、門號不是自己的 | 多半要換管道 |
| 手機 | 手機值不值錢、是不是你的 | 機型太舊、有損壞、已經有一筆還沒還完 | 看狀況 |
| 還款能力 | 你每個月還不還得起 | 拿不出收入證明、現在的月付已經很重 | 補件最有效 |
| 信用紀錄 | 以前借錢有沒有好好還 | 遲繳、呆帳、協商註記、最近申請太多家 | 要時間 |
| 照會電話 | 資料是不是真的、你本人知不知道 | 沒接電話、工作或用途講得跟填的不一樣 | 最好救 |
業者為什麼不直接告訴你原因?
因為大部分條款都沒規定一定要說。拿瑪吉 Pay 來看, 服務條款寫公司保留最終核准與否的權利,可以自行或委託合作機構做身分驗證、徵信及審核,條款裡也沒寫要說明為什麼拒絕。而且每家怎麼審,都是自己的內部規則,所以「沒說原因」不代表你很糟,只是要自己對一遍。
自我檢查:8 題快速對號入座
下面哪一題答「不是」,那裡就可能是你卡住的地方:
- 我有符合這家業者的年齡門檻,也有中華民國身分證嗎?
- 申請用的門號是我本人的月租型門號嗎?
- 這支手機是我本人的、功能正常、外觀沒有明顯損壞嗎?
- 這支手機目前沒有在別家辦過手機貸款還沒還完嗎?
- 我拿得出勞保投保資料、薪轉存摺或所得資料其中一種嗎?
- 加上這筆月付,我扣掉房租生活費還有餘嗎?
- 過去一年我沒有信用卡或貸款遲繳嗎?
- 送件後的照會電話,我都有接、而且說法跟填的資料一樣嗎?
卡在身分或手機?年齡、證件、門號、手機狀況這樣查
這兩塊最常見的問題是:年齡或身分不符、門號不是自己的、手機太舊或有損壞,還有同一支手機已經辦過一筆還沒還完。
身分:年齡、證件、門號三件事先確認
年齡門檻每家不一樣
每家規定不一樣,要看你申請的是哪一家:
- 卡禾貝手機貸款 1+1 產品頁寫年滿 18 歲可申請。
- JUJI 招財麻吉官網寫年滿 20 歲。
民法成年年齡已經是 18 歲,但業者可以訂自己的申請門檻。18、19 歲被拒絕,先看看是不是卡在這裡。
身分證件
瑪吉 Pay 常見問題寫申請要有中華民國身分證,不開放外籍生。外籍朋友被拒絕,多半是資格不符,補件也沒用,直接換管道比較快。
門號要是本人的
JUJI 官網寫限本人門號。用家人的門號、或門號登記人跟申請人不同,很容易卡在這裡。
手機:值多少、狀況好不好、是不是你的
手機價值不夠
手機貸款看的是手機價值,一般來說型號越新、原價越高,評估空間越大;壞掉、不能正常使用的手機通常不收。被拒絕時業者如果說「機型不符」,就是卡在這裡。
手機已經有一筆沒結清
卡禾貝產品頁提到,多數業者是「一機一方案,還款完成才能再次申辦」。同一支手機還在還,就算換一家送,也很可能過不了。
手機不是你的
手機登記人、門號、申請人三個對不上,審核就會直接卡住。家人買給你的、二手沒過戶的,先把手機到底算誰的弄清楚。
| 狀況 | 為什麼會卡 | 怎麼處理 |
|---|---|---|
| 18~19 歲 | 部分業者門檻是 20 歲 | 找門檻 18 歲的管道,或先累積收入紀錄 |
| 外籍身分 | 部分業者只收本國身分證 | 直接換管道,不要重複送 |
| 門號是家人的 | 人跟門號對不上 | 改用本人月租門號再申請 |
| 手機太舊、有損壞 | 評估價值不足 | 改評估其他擔保,如勞保、機車 |
| 同支手機還有貸款 | 多數業者一機一方案 | 先還完,或改用其他擔保品 |
年齡、文件門檻是寫作時查到的官網資料,業者可能調整,申請前請以各家最新公告為準。
卡禾貝提供免費諮詢,專員一對一了解你的狀況,手機、勞保、機車、汽車、房屋二胎可以一起評估,不用自己一家一家試。
卡在收入或信用紀錄?收入、負債、聯徵這樣看
業者最想知道的是你還不還得起。收入證明拿不出來、月付壓力太大,或信用紀錄有遲繳、呆帳、協商註記,都可能讓審核過不了。
收入「看不到」,比收入低更麻煩
很多人被拒絕不是賺太少,是拿不出證明。以瑪吉 Pay 常見問題來看,上班族要附身分證加勞保投保資料或薪轉存摺(封面跟近 3 個月整頁)。
- 勞保投保資料最好拿:可以上 勞保局 e 化服務系統下載列印,用本人月租型門號就能做行動電話認證登入。
- 領現金也不一定沒紀錄:雇主有幫你投保或申報所得,就查得到。先查再說,不要直接當自己沒有。
- 「無薪轉亦可申辦」不等於不看還款能力:卡禾貝官網寫無薪轉證明也可以申辦,但業者還是會從其他資料評估你還不還得起。
想知道還有哪些文件可以當財力證明,可以看卡禾貝整理的 勞保證明申請與財力證明種類。
月付壓力:先自己算「月付占收入比」
業者的負債比門檻沒有公開,但你可以自己先算。公式很簡單:
例:月收入 28,000 元,借 5 萬分 24 期,用年利率 16% 當保守假設,月付約 2,448 元,占收入約 8.7%。如果你本來還有信用卡分期、車貸,要一起加進去。
算出來比例很高,代表就算這次過了,之後也可能繳得很吃力。這時候先降低借款金額,或拉長期數,往往比換一家硬送更有用。下面的 試算器可以直接幫你算。
信用紀錄:手機貸款到底會不會看聯徵?
不能一概而論。依聯徵中心的說明,融資租賃公司在當事人同意下可以代理查詢信用報告,代理查詢且核貸的案件會以「R04 融資租賃交易資訊」報送;聯徵評分的繳款行為類,也包含融資租賃交易的還款表現( 財團法人金融聯合徵信中心)。
所以「免聯徵」要看是哪一家、走哪種流程,不要預設一定不會查、一定不會留紀錄。卡禾貝有一篇 小額借款免聯徵整理可以對照看。
先看懂你的信用評分在哪一區
聯徵個人信用評分介於 200~800 分。有特定不良紀錄但還有其他正常往來的人,會拿到固定 200 分;信用資料太少、有爭議或有協商紀錄,可能顯示「此次暫時無法評分」( Money101 信用評分整理)。
| 信用狀況 | 可能的影響 | 你能做的 |
|---|---|---|
| 信用小白(沒有借貸、信用卡紀錄) | 可能暫時無法評分 | 從小額、按時繳的往來開始累積,參考 信用小白脫白 7 招 |
| 近期有遲繳 | 繳款行為類扣分 | 先把遲繳補齊,之後每期準時 |
| 有逾期、催收、呆帳 | 清償後仍會揭露一段時間 | 先清償;逾期、催收及呆帳紀錄自清償日起揭露 3 年,呆帳最長自轉銷日起不超過 5 年 |
| 正在前置協商 | 聯徵會有協商註記 | 以履行協商為優先,不建議再借新債 |
| 3 個月內申請很多家 | 被查詢紀錄密集 | 暫停送件,讓紀錄降溫 |
揭露期限依 Money101 整理之聯徵揭露規定,實際以聯徵中心公告為準。
卡在照會電話?沒接到、講得跟資料不一樣也會被退件
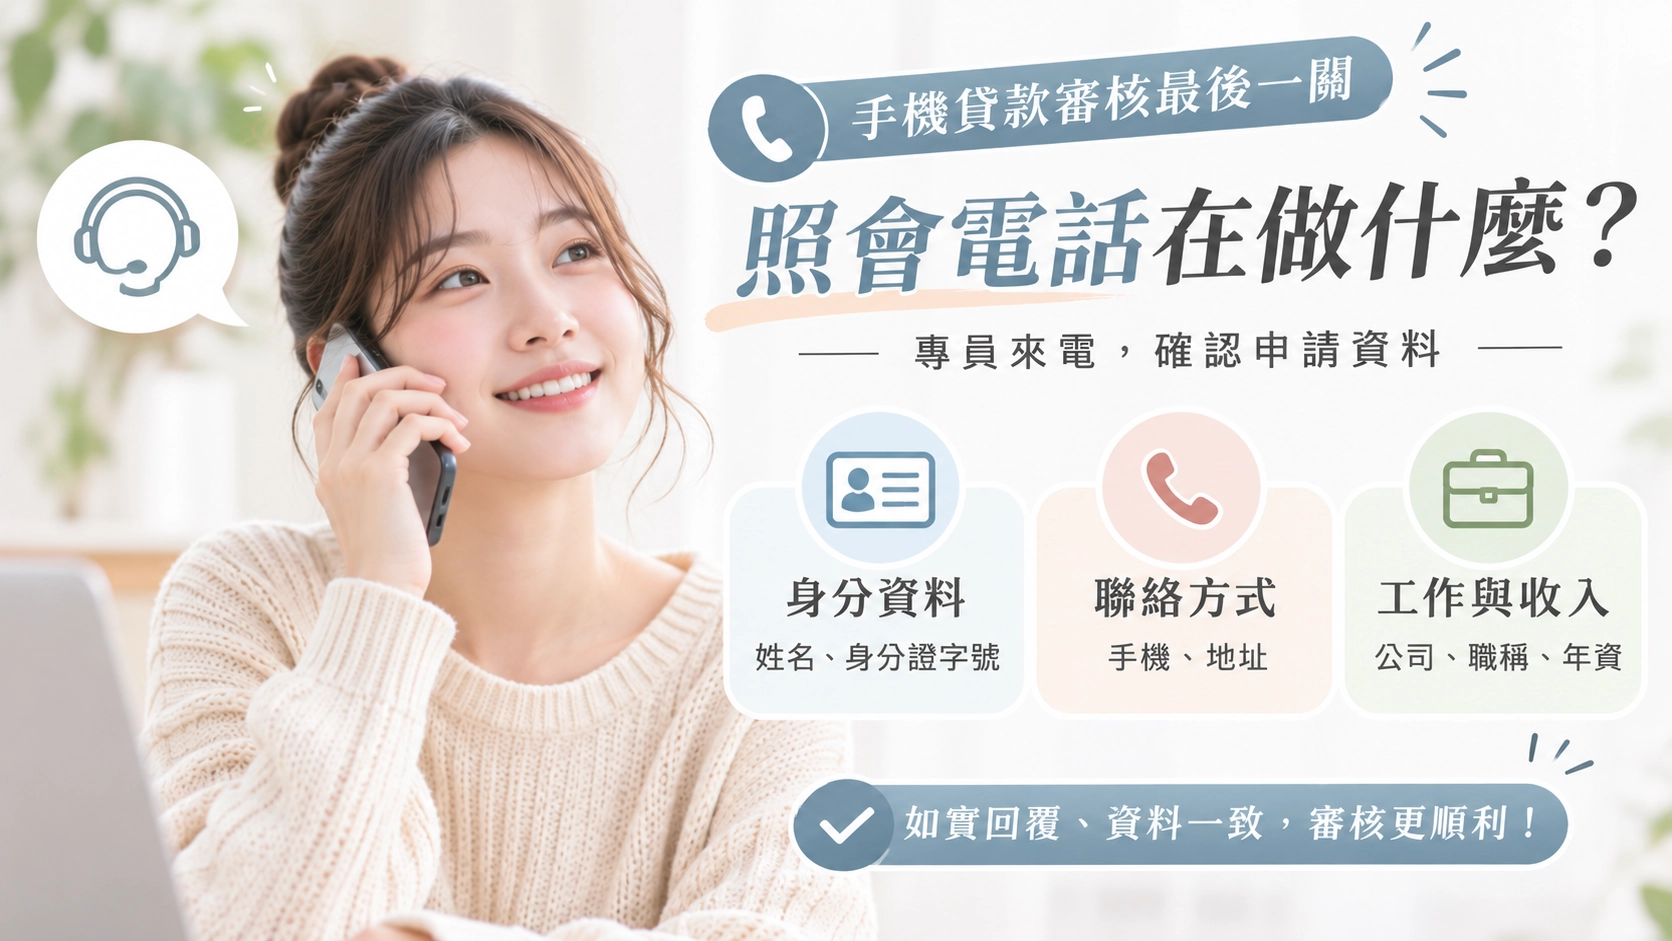
有些人條件其實不差,是照會電話沒過:沒接到、講的跟填的不一樣,或資料是假的,都可能直接被退件。
照會就是送件後,對方打電話來跟你確認資料。手機貸款多半透過經銷通路送件,照會、視訊對保這些流程是通路常見的做法,各家細節不同,申請時直接問承辦人最準。流程可以先看卡禾貝的 手機貸款流程與照會說明。
照會通常在確認什麼?
- 是不是你本人申請、你知不知道自己在借什麼
- 填的工作、收入、住址是不是真的
- 借款用途、還款來源講不講得清楚
照會電話最常出包的 4 件事
| 出包的地方 | 發生什麼事 | 下次怎麼做 |
|---|---|---|
| 陌生來電不接 | 聯絡不上本人,案件卡住或退件 | 送件後幾天內,陌生號碼都接,或主動回撥 |
| 說法跟資料不同 | 填正職,電話裡說打工;填月薪 4 萬,講 3 萬 | 送件前把自己填的資料再看一遍 |
| 聯絡人不知情 | 對方打給聯絡人,聯絡人一問三不知 | 先跟聯絡人說一聲你填了他 |
| 用途講不清楚 | 支支吾吾,讓人懷疑被人頭利用 | 用一句話講清楚要做什麼、怎麼還 |
資料不實的代價,比被拒絕還大
千萬不要為了過件去改資料。瑪吉 Pay 服務條款就寫明,資料不實可以拒絕申請、取消帳號。被拒絕還能重來,被認定資料造假,以後的機會也會受影響。
手機貸款被拒絕後怎麼加強?「補、換、停」三條路怎麼選
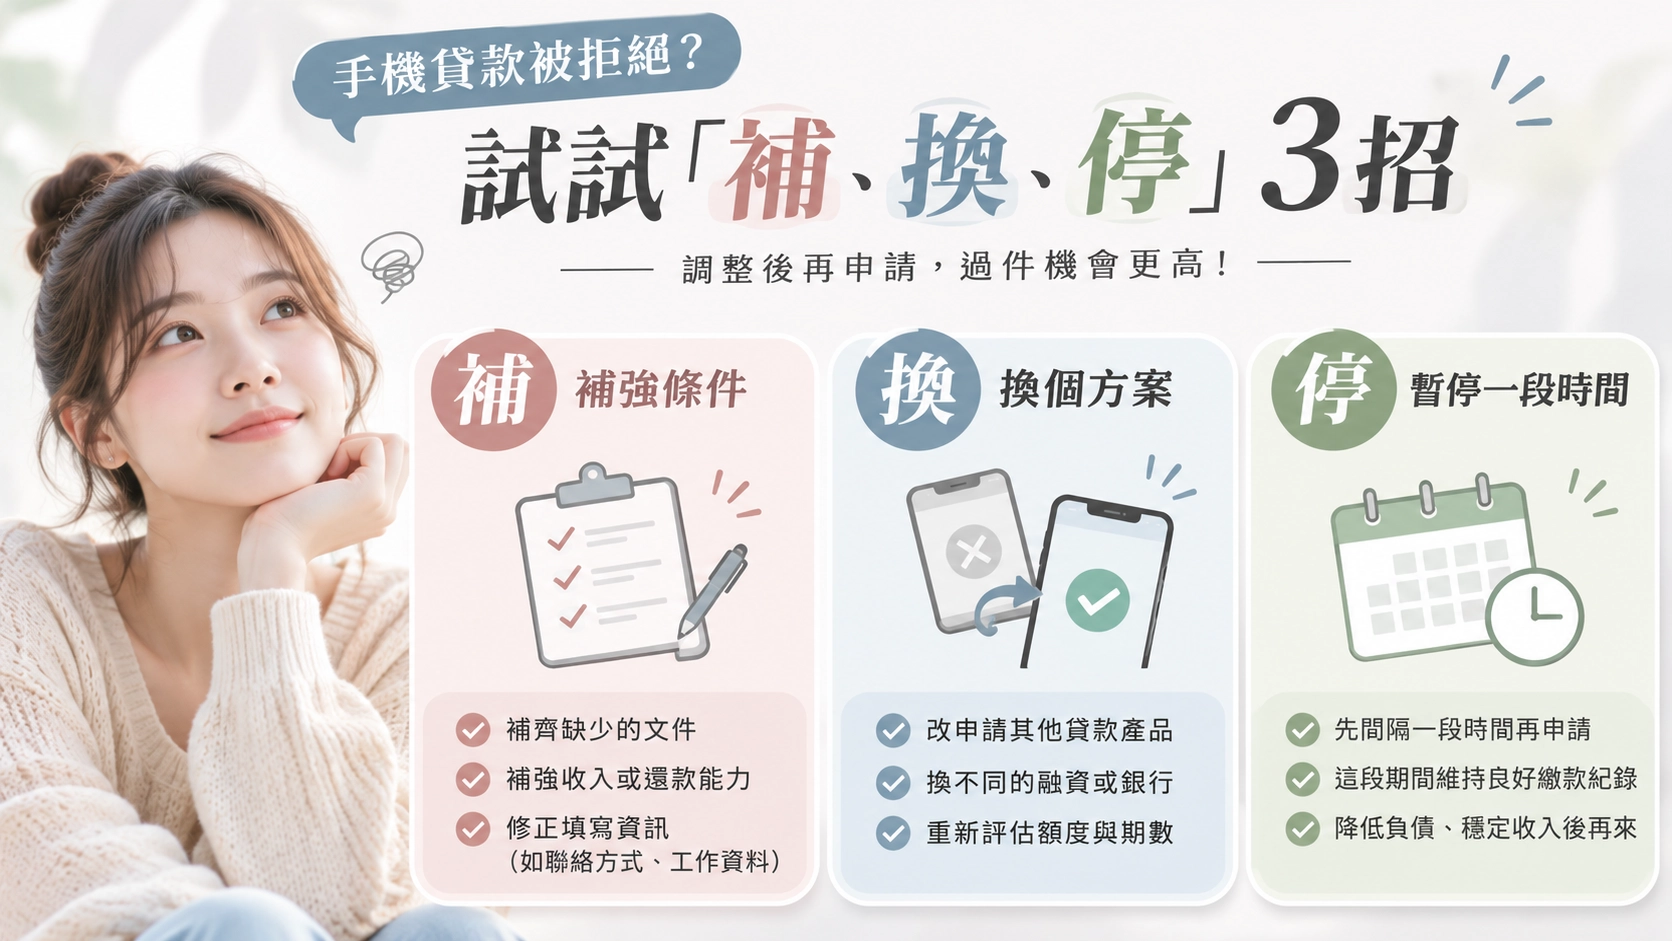
能補的就補件重送;條件本身不符就換管道;如果已經在借新還舊、錢不夠用,先停下來處理手上的債,比再借一筆更重要。
| 你的狀況 | 建議路線 | 下一步 |
|---|---|---|
| 業者說資料不齊 | 補 | 補收入證明、更正資料,問能不能重審 |
| 照會沒接到、說法不一致 | 補 | 主動回電說明,或隔一段時間重新申請 |
| 年齡、身分、門號不符 | 換 | 找門檻符合的管道 |
| 手機價值不夠、已有一筆未結清 | 換 | 改用勞保、機車、保單等其他擔保評估 |
| 近期遲繳、紀錄不好 | 換+等 | 先補繳,評估有擔保品的管道,同時累積正常紀錄 |
| 借新還舊、月付已經繳不出來 | 停 | 評估債務整合、前置協商或政府急難紓困 |
補:最值得補的 5 種資料
- 勞保投保資料:證明你有在工作,線上就能下載。
- 薪轉存摺近 3 個月:封面加內頁,讓收入看得到。
- 各類所得資料清單:沒有薪轉的人,國稅局的所得資料也是證明。
- 本人月租門號:門號不是本人的,先換成本人的。
- 更正後的信用報告:發現誤報,更正完再送。
換:先換「擔保」,不要只換「平台」
手機就值那樣,換十家手機貸款平台,看的還是同一支手機。真正有用的是換一個「讓人更放心的條件」,像勞保年資、機車、汽車、保單價值。換對了,額度跟過件機會可能都不一樣。下一段有 完整比較表。
停:出現這 4 個訊號,先別再借
- 借這筆是為了繳另一筆貸款
- 繳完固定開銷,月底已經不夠生活
- 最近已經有遲繳,而且下個月也繳不出來
- 短短幾週內被好幾家拒絕
這時候比較實際的路是處理既有的債:可以評估債務整合把好幾筆變一筆,欠銀行的可以找 銀行公會前置協商專區了解前置協商。要注意,申請前置協商後聯徵會揭露相關註記,即使協商沒成立也一樣,申請前要評估清楚。卡禾貝也整理了 貸款繳不出來怎麼辦可以參考。
30/60/90 天重新申請計畫
| 時間 | 目標 | 具體做法 |
|---|---|---|
| 第 1~30 天 | 止血+查清楚 | 暫停送件、查信用報告、補繳遲繳、整理收入證明 |
| 第 31~60 天 | 讓資料變好看 | 每期準時繳款、不再開新的分期或循環、確認門號跟手機歸屬 |
| 第 61~90 天 | 挑一家精準送件 | 選門檻符合的管道,一次備齊文件,送件後保持電話暢通 |
90 天是讓查詢紀錄降溫、累積幾期正常繳款的建議節奏,不是法規規定;急用的人可以同步評估下一段的替代管道。
卡禾貝是台南在地的貸款顧問,有實體辦公室、全台可辦。可以評估把幾筆債整合成一筆,也可以同步看手機、勞保、機車、汽車、房屋二胎哪一種比較適合你。要你先付代辦費、服務費的,都不是卡禾貝的做法。
手機貸款帶不過,還有哪些貸款可以選?
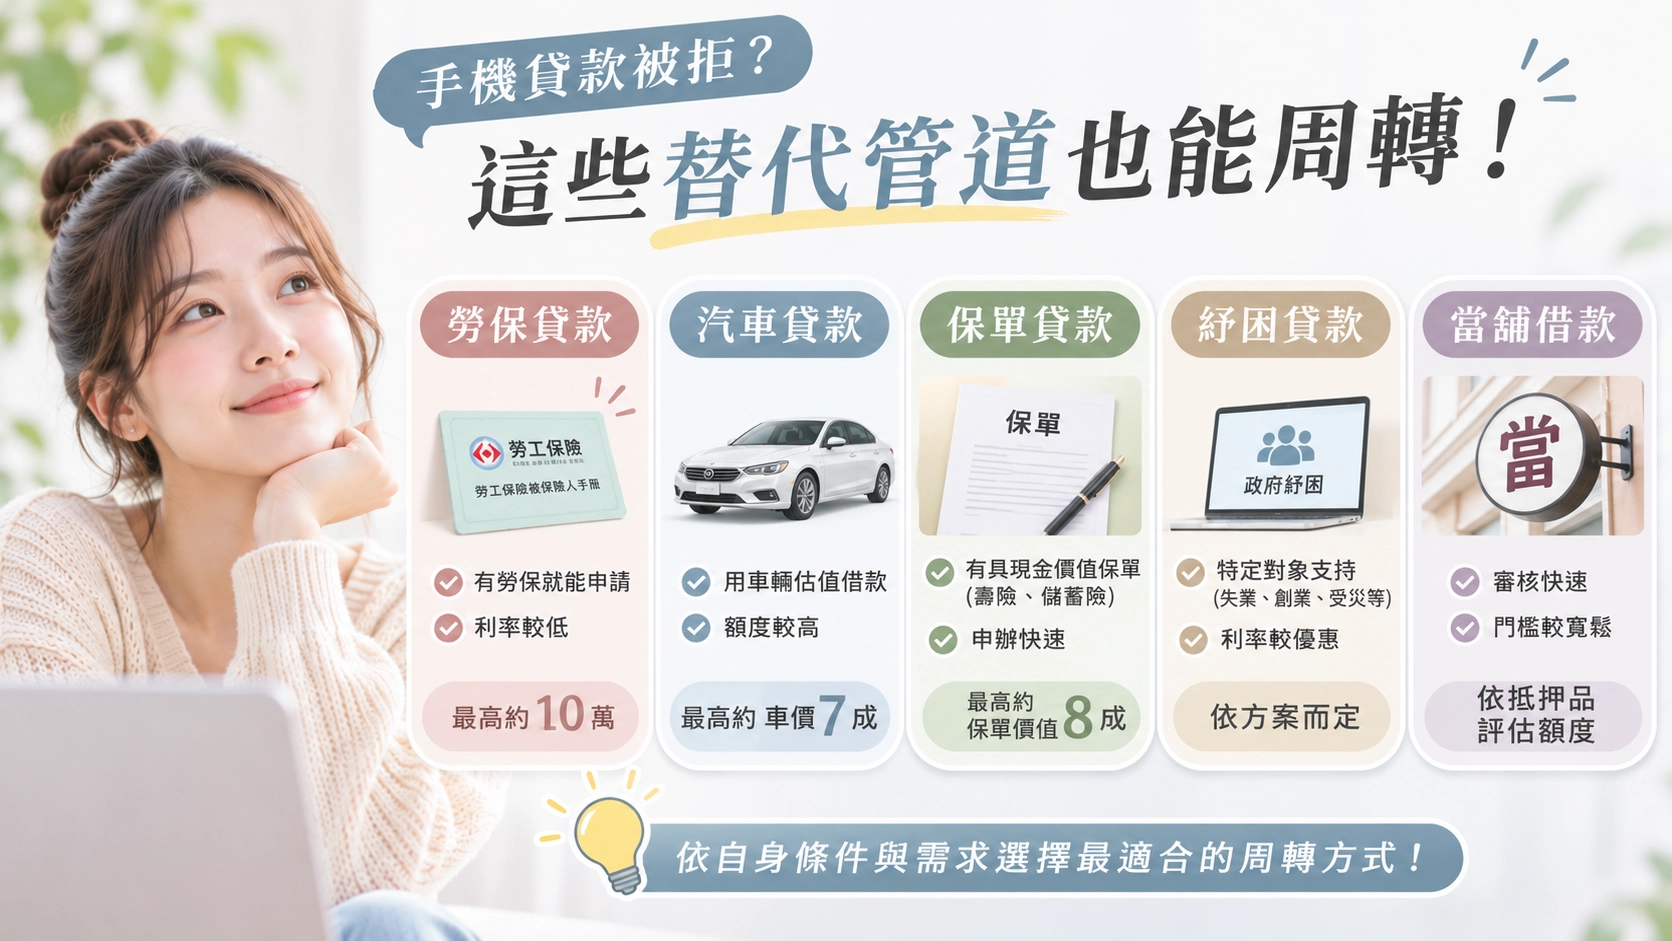
看你手上有什麼:有勞保年資,可以看勞保貸款或勞保紓困貸款;有機車、汽車,可以看車貸;有儲蓄型保單,可以看保單借款;真的週轉不過來,政府的急難紓困是不用還的。
| 管道 | 適合誰 | 重點 | 要注意 |
|---|---|---|---|
| 卡禾貝勞保貸款 | 有投保勞保、手機額度不夠的人 | 卡禾貝官網寫最高 100 萬 | 實際額度依個人條件評估 |
| 卡禾貝機車/汽車貸款 | 名下有機車、汽車的人 | 以車輛評估,可跟手機一起比較 | 車況、車齡、是否有原車貸都會影響 |
| 卡禾貝房屋二胎 | 名下有房、需要較大額度的人 | 以房屋剩餘價值評估 | 金額大、期數長,要算清楚總成本 |
| 保單借款 | 有終身壽險、儲蓄險等有保價金保單的人 | 不需聯徵報告或財力證明,可借金額依保價金一定比例 | 本息超過保價金,保單可能停效 |
| 勞保紓困貸款 | 勞保年資滿 15 年、生活困難的勞工 | 2026 年度最高 10 萬、年利率 2.165%、貸款 3 年 | 每年只開放一段時間,要等勞動部公告 |
| 合法當舖 | 有金飾、3C、車等可以質押的物品 | 當天就能拿到錢 | 年利率上限 30%,另可收倉棧費(上限收當金額 5%) |
| 政府急難紓困 | 家庭主要生計者遇到急難、生活陷入困難 | 不是借款,是救助金,不用還 | 依家戶條件審核,打 1957 先問 |
有勞保:先看勞保貸款,年底留意紓困貸款
勞保貸款
有在投保勞保的人,勞保年資本身就是讓人放心的條件。卡禾貝的 勞保貸款官網寫最高 100 萬,手機額度不夠用的人可以一起評估。
勞保紓困貸款
這是勞動部委託土地銀行辦理的政策性貸款。以 2026 年度來看,受理期間是 2025 年 12 月 15 日到 2026 年 1 月 2 日,每人最高 10 萬、貸款 3 年、年利率 2.165%,前 6 個月只繳利息,條件包括勞保年資滿 15 年、沒有欠繳勞保費( 經濟日報報導)。下一年度的時間跟條件要等勞動部公告,申辦不用付任何費用,不要找人代辦。
有車:機車、汽車都可以評估
名下有機車、汽車,可以用車輛評估,條件跟手機不同。卡禾貝的 機車貸款可以跟手機貸款一起比,看哪一種月付比較輕。
有保單:保單借款通常最便宜也最快
有累積保單價值準備金的保單,可以向保險公司借錢,不需要聯徵報告或財力證明,主要壽險公司平均借款成本約 4%~6%,部分公司中午前受理、文件齊全可以當日撥款( Yahoo 股市報導)。
- 一般意外險、醫療險沒有保價金,不能借。
- 借款本息超過保價金,保單會停效,停效期間出事保險公司不賠。
什麼都沒有:先看政府資源,再看當舖
政府急難紓困
家庭主要生計者死亡、失蹤、重傷病、失業或無法工作,導致生活困難,可以申請急難紓困,是救助不是借款。想先問清楚,可以打衛福部 1957 福利諮詢專線,每天早上 8 點到晚上 10 點都有人接( 衛生福利部急難救助說明)。
合法當舖
當舖適用當舖業法,年利率上限 30%,比民法的 16% 高,另外可以收倉棧費,上限是收當金額的 5%( 法律百科說明)。快,但成本高,只適合短期、確定還得起的情況。
手機貸款試算:借多少、分幾期,月付先算清楚
借之前先算月付跟總還款。下面的試算器預設用年利率 16%(民法上限)當保守假設,選好手機品牌、金額跟期數,就能看到每月要繳多少。
常見金額試算表(年利率 16% 保守假設)
| 貸款金額 | 12 期月付 | 12 期總利息 | 24 期月付 | 24 期總利息 |
|---|---|---|---|---|
| 3 萬 | 2,722 元 | 2,663 元 | 1,469 元 | 5,253 元 |
| 5 萬 | 4,537 元 | 4,439 元 | 2,448 元 | 8,756 元 |
| 10 萬 | 9,073 元 | 8,877 元 | 4,896 元 | 17,511 元 |
| 30 萬 | 27,219 元 | 26,631 元 | 14,689 元 | 52,534 元 |
以本息平均攤還計算,未含手續費、對保費等其他費用;16% 是民法約定利率上限,用來當保守假設,不代表任何業者的實際利率。
看懂費用:只看「月付」會吃虧
- 看年利率,不看月息:月息 1.5% 換算年利率是 18%,已經超過民法 16% 上限,超過的部分約定無效( 法律百科:民法第 205 條)。
- 看總費用年百分率:金管會已要求納管的融資租賃公司在廣告與招攬時,以年利率及總費用年百分率揭露利率和費用,也不得拒絕提前清償( NOWnews 報導)。目前共 38 家業者納入金保法( 工商時報報導)。
- 看實拿金額:手續費內扣的話,你實際拿到的錢會比合約金額少。比較時一律比「實拿多少」跟「總共要還多少」。
利率跟總費用年百分率怎麼換算,卡禾貝有一篇 手機貸款利率與 APR 整理可以看。
被拒絕之後,小心這 4 種「保證過件」詐騙
被拒絕的人最容易被詐騙集團盯上。只要對方要你先付錢、說保證過件、要你美化帳戶或交出網銀帳密,出現一個就馬上停。
4 種最常見的話術
保證金、解凍金、開辦費、帳戶認證費,名目一直換,錢一直匯。合法貸款不會撥款前先跟你收錢。
2026 年 7 月台中就有男子被要求設定約定轉帳、提供網銀帳密來「美化金流」,差點變成人頭帳戶,被行員和警方攔下。
專挑被銀行拒絕、信用有瑕疵的人,說有特殊管道,最後錢沒借到,反而背更多債。
盜用合法公司商標、官網圖片招攬。看起來像真的,聯絡方式卻不是官方的。
美化金流的案例可以看 中央社轉載的台中案例,刑事局也提醒過網路貸款廣告的「美化帳戶」手法( 中央社報導)。更多手法可以看卡禾貝整理的 信用貸款詐騙 5 種手法。
3 步驟查證,2 分鐘搞定
- 查公司:上 經濟部商工登記公示資料查詢,確認公司真的存在。
- 查窗口:從公司官網找官方 LINE、電話,確認跟你聯絡的人是不是真的員工。
- 問 165:有任何懷疑,直接打 165 或上 165 全民防騙網查。
已經匯款或交出資料怎麼辦?
- 馬上停止匯款,不要再借錢補「最後一筆費用」。
- 立刻打給你的銀行處理帳戶,再打 165 報案。
- 保留所有對話紀錄、匯款單、對方帳號。
卡禾貝企業有限公司在台南市中西區成功路 457 號 11 樓之 2,有實體辦公室,諮詢免費,不會要求你先付代辦費。能不能辦要看你的條件,專員會照實跟你說。
手機貸款被拒絕常見問題 QA
被拒絕的人最常問的 10 個問題,一次幫你回答。
Q1. 手機貸款被拒絕,會留下不良紀錄嗎?
被拒絕本身不是不良紀錄。要注意的是查詢紀錄:如果業者在你同意下查過聯徵,報告上會有被查詢紀錄,短期太多筆,下一家會比較保守。
Q2. 手機貸款被拒絕,多久可以再申請?
沒有法定等待期。資料不齊的,補齊就可以問能不能重審;條件不足的,建議至少累積一段時間的正常繳款、讓查詢紀錄降溫再送,常見建議是 3 個月左右。
Q3. 被拒絕可以馬上換一家手機貸款嗎?
可以,但先確認原因。如果卡在手機價值或同支手機已有一筆未結清,換平台通常結果一樣;換成勞保、機車、保單這類不同擔保,比較有機會。
Q4. 沒有薪轉可以辦手機貸款嗎?
有機會。卡禾貝官網寫無薪轉證明也可以申辦,勞保投保資料、所得資料都能當收入佐證。業者還是會評估還款能力,能補的證明越多越好。
Q5. 信用不好還能辦手機貸款嗎?
要看嚴重程度跟業者規則。近期遲繳先補繳;有呆帳、協商註記的,清償後仍會揭露一段時間,比較適合找有擔保品的管道,或先處理既有債務。
Q6. 手機貸款被拒絕,業者為什麼不說原因?
多數條款沒有規定一定要說。例如瑪吉 Pay 條款寫公司保留最終核准權利,沒有規定要說明拒絕理由。你可以主動問「資料不齊還是條件不符」,用文中最常卡住的 5 個地方自己對一遍。
Q7. 手機太舊被拒絕,買新手機再申請比較好過嗎?
不建議。為了借錢先分期買新機,等於多一筆負債,月付壓力更大,同一支機還在分期也可能影響申請。改用其他擔保評估比較實際。
Q8. 手機貸款跟勞保貸款,哪個比較好過?
看條件。手機貸款看手機跟基本資格,額度通常較小;有穩定勞保年資的人,勞保貸款可以評估的額度較高。卡禾貝兩種都有,可以一起比較再決定。
Q9. 有人說可以幫我包過,要先付代辦費,可以信嗎?
不要信。撥款前先收保證金、代辦費,或要你提供網銀帳密、美化帳戶,都是常見詐騙手法。先查公司登記,有疑慮就打 165。
Q10. 手機貸款被拒絕,卡禾貝可以幫我什麼?
卡禾貝提供免費諮詢,專員一對一了解你卡在哪,同步評估手機、勞保、機車、汽車、房屋二胎,也能評估債務整合。能不能辦看個人條件,不保證過件,也不會要求先付代辦費。
- 財團法人金融聯合徵信中心:個人信用報告、融資租賃交易資訊說明
- 工商時報:聯徵中心個人信用報告查詢量衝破 82 萬件(2026/3/6)
- Money101:聯徵紀錄怎麼查、揭露期限
- Money101:信用評分幾分算高
- 瑪吉 Pay 服務條款
- 勞動部勞工保險局 e 化服務系統
- 經濟日報:勞保紓困貸款 1 月 2 日截止受理(2025/12/29)
- Yahoo 股市:保單借款可隨借隨還 注意五大事項
- 衛生福利部:急難救助及急難紓困
- 銀行公會:消費者債務清理條例前置協商查詢專區
- 法律百科:民間借貸年利率上限 16%
- 法律百科:當舖年利率 30% 與倉棧費
- NOWnews:融資租賃納管金保法 10 大重點
- 工商時報:金保法納管融資租賃業第三波(2026/7/31)
- 新頭殼(中央社):美化金流假貸款詐騙(2026/7/12)
- 中央社:刑事局提醒美化帳戶網貸廣告(2026/8/8)
- 經濟部商工登記公示資料查詢
- 165 全民防騙網
- 卡禾貝:手機貸款 1+1 產品頁、 勞保貸款產品頁
本文資訊整理至 2026 年 11 月,業者條件、政府方案與利率可能調整,申請前請以官方最新公告與實際合約為準。本文僅供參考,不構成法律或財務建議。
被拒絕只是告訴你「這條路現在走不通」,找出卡在哪,換一條對的路就好。